
外壁塗装に火災保険は使える?筑後市で適用されるケースとされないケース
台風が過ぎたあとに外壁や雨樋の傷みに気づいて、「これって火災保険で直せるのかな」と考えたことはありませんか。
筑後市で外壁塗装を検討し始めると、耳にすることがある話です。
「火災保険を使えば外壁塗装が無料でできる」という話を聞いても、本当に使えるのか、どう申請するのかが分からないと迷いますよね。
ポイントは傷みの原因です。
台風・雹・大雪などで壊れた部分の修理は対象になる可能性があり、色あせや粉吹き、細いひび割れといった年数による傷みの塗り替えは対象外というのが原則です。
塗り替えそのものの費用が、保険で無料や割引になるわけではありません。
保険金が支払われるかどうかを決めるのは保険会社で、塗装業者ではありません。
保険の結果を待つあいだに業者から契約を急かされないかも気になるところですが、見積もり提出後にトラスト美装から電話をかけることはありません。
今回は、筑後市で外壁塗装を検討している方に向けて、火災保険が適用されるケースとされないケース、申請の流れ、注意したいトラブルまで分かりやすく解説します。
ご自身の契約の補償内容は、保険証券と保険会社で確認してください。
火災保険は、火事だけを補償する保険ではありません
「火事でもないのに、外壁に火災保険って使えるんですか?」と聞かれることがあります。
名前だけを見ると、そう思いますよね。
実は住宅向けの火災保険の多くは、落雷や台風、雹、大雪といった自然災害による損害も補償の対象に含めているんです。
外壁に関係が深いのは、このうちの次の3つです。
- 風災: 台風や強風、竜巻などの風による損害
- 雹災: 雹(ひょう)が当たったことによる損害
- 雪災: 大雪の重みや雪崩による損害
ただし、どの補償が付いているかは契約しているプランによって違います。
補償の範囲を絞って保険料を抑えている契約では、風災の補償が付いていないこともあります。
外壁の修理に使えるかを考える前に、まず保険証券で、ご自身の契約にどの補償が付いているかを確認してください。
外壁塗装や外壁の修理に火災保険が適用されるのは、どんなケースですか?
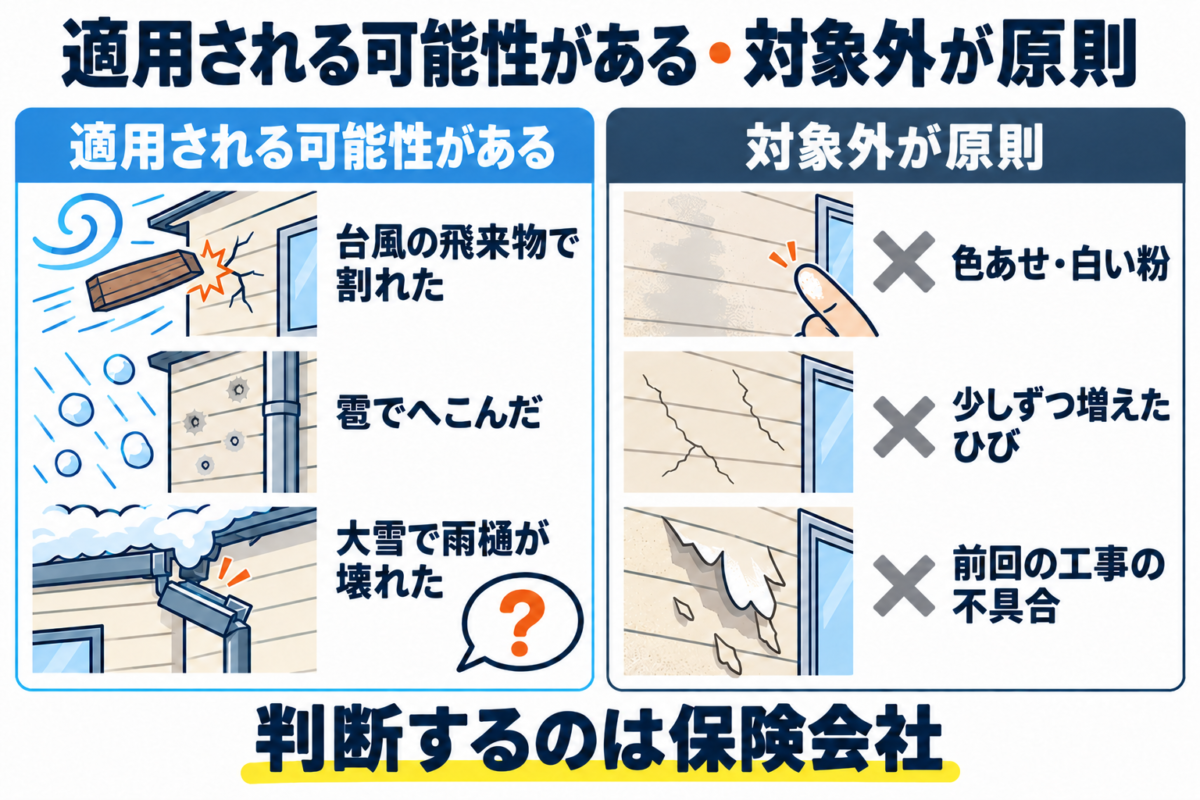
対象になりうるのは、自然災害など突発的な出来事で外壁が壊れたり傷ついたりした場合です。
分かれ目は、傷みの原因を**「いつ、何によって起きたか」**と説明できるかどうかにあります。
適用される可能性があるケースと、されにくいケースを比較すると、次のようになります。
| 外壁の状態 | 主な原因 | 火災保険の適用 |
| 台風で飛んできた物が当たり、外壁が割れた | 風災 | 適用される可能性がある |
| 雹が当たって外壁や雨樋がへこんだ・割れた | 雹災 | 適用される可能性がある |
| 大雪の重みで雨樋や付帯部が壊れた | 雪災 | 適用される可能性がある |
| 年数がたって色あせ、手で触ると白い粉が付く | 経年劣化 | 対象外が原則 |
| 乾燥や塗膜の劣化で、細いひび割れが少しずつ増えた | 経年劣化 | 対象外が原則 |
| 前回の工事の不具合で、塗膜が早くに剥がれた | 施工不良 | 対象外が原則 |
表の「適用される可能性がある」は、あくまで可能性です。
実際に支払われるかどうか、どこまでが対象になるかは、保険会社の損害調査を経て判断されます。
また、被害を受けた部分の修理が対象になったとしても、外壁全体の塗り替えの費用まで火災保険で賄われるとは限りません。
対象になるのは、壊れた部分を元に戻す修理の範囲だと考えておきましょう。
色あせやチョーキングなど、経年劣化による外壁塗装は対象外が原則です
経年劣化とは、紫外線や雨風に長い年数さらされて、外壁や塗膜が少しずつ傷んでいくことです。
火災保険は突発的な事故や災害による損害を補うための保険なので、時間の経過で避けられずに起きる経年劣化は、補償の対象外とされるのが原則なんですね。
外壁塗装を考えるきっかけになる経年劣化のサインには、次のようなものがあります。
- 色あせ
- チョーキング(外壁を触ると白い粉が付く現象)
- 細いひび割れ
- コケやカビ
つまり、一般的な塗り替えそのものは火災保険ではなく、ご自身の費用で計画するものと考えてください。
「もともと古かった壁が、台風で一部はがれた場合はどうなるの?」と思われる方もいるでしょう。
経年劣化と災害による損害が混ざっているとき、どこまでが災害による損害かを判断するのは保険会社です。
業者や契約者の側で「これは風災です」と決められるものではない、という点は押さえておいてください。
申請は、契約者ご本人が保険会社に連絡するところから始まります
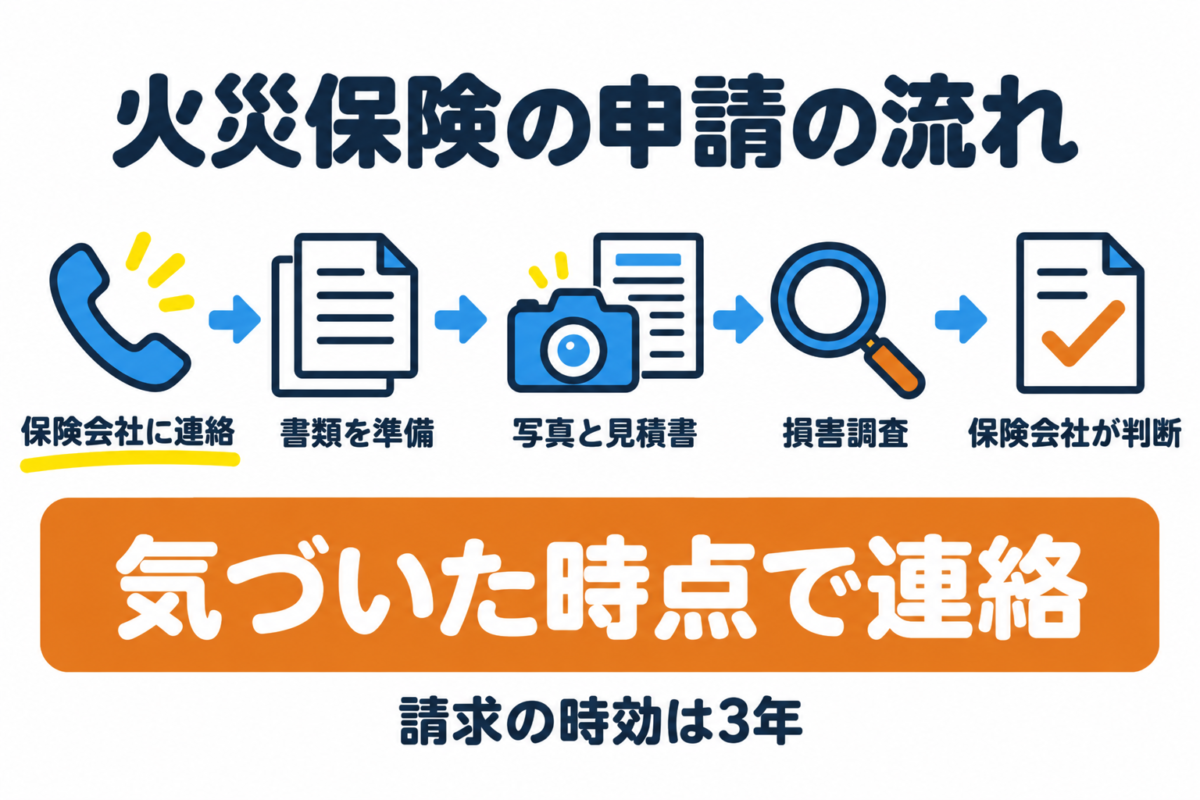
火災保険の申請は、契約者ご本人が保険会社や代理店に連絡するところから始まります。
一般的な流れは次のとおりです。
火災保険の申請の流れ
- 保険会社または代理店に連絡する
被害の内容と、いつ何が起きたかを伝えます。 - 必要書類を準備する
保険会社から届く書類(保険金の請求書など)を準備します。 - 写真と修理の見積書を用意する
被害の状況が分かる写真と、修理の見積書を用意します。 - 必要に応じて損害調査を受ける
保険会社の損害調査(鑑定人などによる確認)を受けます。 - 保険会社から結果が通知される
保険会社が支払いの可否と金額を判断し、結果が通知されます。
申請で大切なのは、被害を受けた日と原因をできるだけ正確に伝えることです。
台風のあとに外壁の異変に気づいたら、被害の箇所を写真に撮り、早めに保険会社へ連絡してください。
申請期限にも注意しましょう
保険法では、保険金を請求する権利は、請求できるときから3年間行使しないと時効で消えると定められています。
契約によっては、事故の連絡そのものに別の期限を設けていることもあるので、気づいた時点で連絡するのがいちばん確実です。
業者ができるのは、一般的には被害の状況の確認や修理の見積書の作成までです。
申請の手続きは契約者ご本人が行い、適用されるかどうかは保険会社が判断します。
火災保険が適用されるための条件には、どんなものがありますか?
外壁の修理に火災保険が使えるかどうかは、契約の内容と損害の状況で決まります。
一般的に確認されるのは、次のような条件です。
- 契約に、風災・雹災・雪災など、損害の原因にあたる補償が付いていること
- 損害の原因が、経年劣化や施工不良ではなく、突発的な災害であること
- 損害の額が、契約で定められた自己負担額(免責金額)を上回っていること
- 請求の期限内に申請していること
見落としやすいのが「免責金額」です
なかでも見落としやすいのが、自己負担額の条件です。
保険証券の「免責金額」の欄に書かれた金額より修理の費用が小さければ、保険金は支払われません。
契約によっては「損害額が一定の金額以上の場合に支払う」という条件になっているものもあります。
どの条件が当てはまるかは、保険証券や約款に書かれています。
分からない場合は、保険会社や代理店に直接問い合わせてください。
申請を考えるなら、見積書は「被害の修理」と「塗り替え」を分けてもらいましょう
火災保険の申請を考えているなら、業者に「被害を受けた部分」と「経年劣化の部分」を分けて見てもらい、見積書も分けて作ってもらえるかを確認してください。
申請に使う見積書と塗り替えの見積書が混ざっていると、保険会社が損害の範囲を判断しにくくなるからです。
確認しておきたい3つのポイント
① 被害の状況を写真つきで説明してもらえるか
被害を受けた箇所と、その原因として考えられることを、写真つきで説明してもらえるか確認しましょう。
② 修理と塗り替えの費用を分けてもらえるか
災害による修理と、経年劣化による外壁塗装の費用を分けて見積もってもらえるか確認しましょう。
③ 保険が適用されなかった場合の対応を決めておけるか
火災保険が適用されなかった場合に、工事をどうするかを契約の前に決めておけるか確認しましょう。
とくに3つ目は大切です。
申請の結果が出る前に工事の契約を結ぶと、適用されなかったときに費用の負担で困ることがあります。
保険金が出ることを工事の条件にする契約や、申請の代行を条件にした契約には注意してください。
「火災保険で外壁塗装が無料になる」という勧誘には、その場で契約しないことです
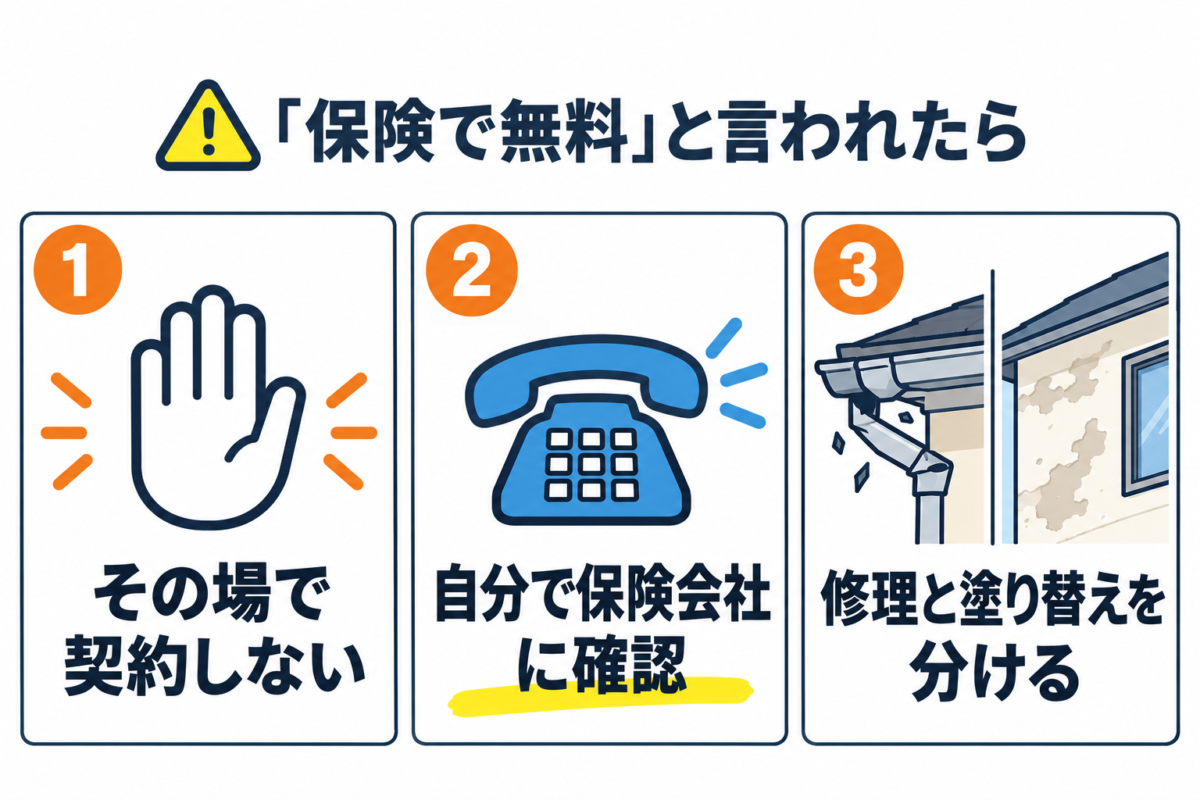
「火災保険を使えば、自己負担なしで外壁塗装ができます」といった勧誘には注意してください。
国民生活センターも2018年9月に、「保険金を使って住宅を修理しませんか」という勧誘をきっかけにしたトラブルについて、高齢者からの相談が増えているとして注意を呼びかけました。
実際に報告されているトラブル事例
同センターが紹介している事例には、次のようなものがあります。
- 申し込みのときに、手数料についての説明がなかった
- クーリング・オフをしたら、手数料を払うよう求められた
- 保険金が少なく、すぐには工事を頼めないと伝えたら、違約金を請求された
経年劣化を災害による損害と偽って申請すると、契約者ご本人が不正な請求の当事者になってしまうおそれもあります。
勧誘を受けたら、その場で契約せず、まずご自身が加入している保険会社に相談してください。
業者を選ぶときも、火災保険の話を先にする業者より、外壁の状態をきちんと説明してくれる業者を選ぶほうが安心ですよ。
台風のあとに異変を見つけたら、修理と外壁塗装を分けて考えます
筑後市を含む福岡県南部は、夏から秋にかけて台風の影響を受けることがあります。
台風のあとに外壁や雨樋、付帯部の異変に気づいたら、まず被害の箇所を写真に撮り、ご自身の火災保険の補償内容を確認してください。
そのうえで、被害を受けた部分の修理と、経年劣化による塗り替えは分けて考えるのが基本です。
たとえば、次のような整理になります。
- 台風で壊れた雨樋の修理: 火災保険が適用される可能性がある
- 外壁全体の塗り替え: 経年劣化として計画的に行う
修理と塗り替えを同じタイミングで行えば、足場を組むのは1回で済みます。
ただし、足場代が保険の対象になるかどうかは保険会社が判断することで、経年劣化による塗り替えの分はご自身の負担です。
現地調査を受けるときは、台風などで被害を受けた心当たりがあるかも伝えておくと、修理と塗り替えの整理がしやすくなります。
経年劣化による外壁塗装は、早めに時期と予算を考えておきましょう
経年劣化による外壁塗装は、火災保険に頼らず、ご自身の費用で計画的に行うものです。
時期と予算を早めに考えておけば、「火災保険で何とかならないか」と勧誘に揺さぶられることも少なくなります。
塗り替えの計画を立てるときは、次の3つを考えておくと、予算の見通しが立てやすくなります。
- 外壁の劣化状況を確認する
色あせやチョーキング、ひび割れなど、塗り替えのサインがどこまで出ているか。 - 屋根塗装もまとめて行うか検討する
外壁塗装と屋根塗装をまとめて行うか。 - 相見積もりで内容を比較する
補修や塗料の内容まで比べるか。
外壁塗装は、塗膜の寿命が切れる前に行うほど、下地の補修が少なく済みます。
よくある質問
Q. たびたび訪問営業や営業電話があります。どうしたらいいですか?
A. 訪問営業や電話営業を受けたことがあるお客様は多いのではないでしょうか。
そのような会社に依頼して良かったという話はほとんどありません。
さまざまなことを言って契約させようとしますので、話を聞かないようご注意ください。
Q. 業者選びのポイントはありますか?
A. 塗装工事の仕上がりは、依頼する業者によって大きく変わります。
まずは、依頼する会社に塗装職人が所属しているかどうかを確かめてください。
そのうえで、外壁の状態を写真などで説明してくれるか、外壁塗装の見積書の内容が分かりやすいかを確認してください。
火災保険が使えることを前提に話を進める業者よりも、災害による被害と経年劣化を分けて説明してくれる業者のほうが安心です。
Q. 相見積もりを取ってもいいですか?
A. はい、大丈夫です。
2~3社、お見積りをとっていただき、他社と比較してください。
自信を持ってご提案いたします。
Q. 工事の保証などありますか?
A. 塗料の種類、工事場所などによって異なりますが、3年から最大で10年の保証を行っています。
まずは保険証券を開いて、火災保険の補償の中身を確かめるところから
外壁塗装に火災保険が使えるかどうか気になったら、次の順で進めてみてください。
火災保険を確認するための5つのステップ
STEP 1|補償内容を確認する
手元の保険証券を開き、風災・雹災・雪災の補償が付いているかを確認する。
STEP 2|自己負担額を確認する
自己負担額(免責金額)などの条件を確認する。
STEP 3|被害箇所を記録する
台風などの被害に心当たりがあれば、被害の箇所を写真に撮る。
STEP 4|保険会社に連絡する
加入している保険会社に連絡し、被害の状況を伝える。
STEP 5|現地調査と見積もりを依頼する
現地調査で、被害の修理と経年劣化による外壁塗装を分けて見てもらい、見積書も分けて受け取る。
業者に見てもらうのは保険会社への連絡のあとで十分ですし、見積書を分けておけば、保険会社とのやり取りもスムーズになりますよ。
トラスト美装の施工実績は、筑後市を中心に1,500棟を超えています。
筑後市で外壁の傷みが災害によるものか経年劣化によるものか気になっている方は、保険証券の確認を済ませたうえで、外壁塗装の現地調査で外壁の状態を見てもらってください。


